洞察2022中國供應鏈管理服務行業(yè)競爭格局、市場份額與競爭力評價
一、行業(yè)概覽與宏觀背景
2022年,中國供應鏈管理服務行業(yè)在復雜多變的內外環(huán)境下,展現(xiàn)出強大的韌性與轉型升級的迫切需求。全球供應鏈重塑、國內“雙循環(huán)”戰(zhàn)略深化、以及數(shù)字技術的加速滲透,共同驅動行業(yè)從傳統(tǒng)的物流服務向一體化、智能化、綠色化的現(xiàn)代供應鏈服務體系演進。行業(yè)市場規(guī)模持續(xù)擴大,服務邊界不斷拓展,競爭焦點從單一的成本效率轉向全鏈條的協(xié)同優(yōu)化與價值創(chuàng)造。
二、競爭格局分析
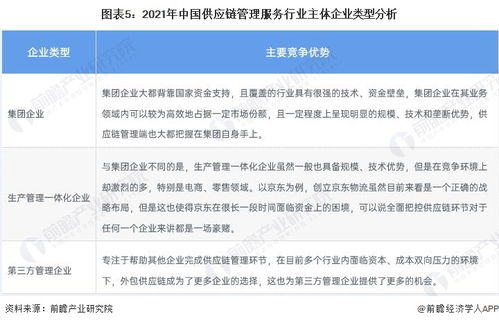
當前,中國供應鏈管理服務市場呈現(xiàn) “多元化、梯隊化、生態(tài)化” 的競爭格局。
- 市場參與者多元化:市場競爭主體主要包括:
- 大型國有綜合物流與供應鏈企業(yè):如中國外運、中儲股份等,憑借雄厚的資產(chǎn)基礎、廣泛的網(wǎng)絡布局和政策資源,在重大項目和基礎供應鏈服務中占據(jù)主導地位。
- 領先的平臺型民營巨頭:如京東物流、菜鳥網(wǎng)絡、順豐控股等,依托強大的電商生態(tài)、技術投入和末端配送網(wǎng)絡,在消費端供應鏈及一體化解決方案上具有顯著優(yōu)勢。
- 專業(yè)第三方供應鏈服務商:如怡亞通、飛馬國際、象嶼股份等,深耕特定行業(yè)(如快消、電子、大宗商品),提供從采購、生產(chǎn)到分銷的深度供應鏈服務。
- 國際物流巨頭:如DHL、德迅(Kuehne+Nagel)等,在國際供應鏈、高端制造業(yè)供應鏈管理方面保持競爭優(yōu)勢。
- 新興的數(shù)字供應鏈創(chuàng)新企業(yè):通過SaaS平臺、物聯(lián)網(wǎng)、大數(shù)據(jù)等技術,提供輕資產(chǎn)、高彈性的供應鏈優(yōu)化與可視化服務。
- 競爭維度深化:競爭已超越價格戰(zhàn),延伸至 “網(wǎng)絡覆蓋×數(shù)字技術×行業(yè)洞察×資金實力” 的綜合比拼。供應鏈的穩(wěn)定性、響應速度、定制化能力及碳足跡管理成為新的核心競爭力。
三、市場份額與企業(yè)梯度排行
基于2022年企業(yè)營收規(guī)模、網(wǎng)絡影響力、技術投入及客戶覆蓋度,市場可劃分為以下梯度:
第一梯隊(領導者):
京東物流:一體化供應鏈核心服務商,深度綁定京東生態(tài),科技驅動能力突出,在快消、服裝、3C等行業(yè)優(yōu)勢明顯。
順豐控股:在高端時效快遞網(wǎng)絡基礎上,大力拓展供應鏈及國際業(yè)務(特別是收購嘉里物流后),提供綜合解決方案。
菜鳥網(wǎng)絡:阿里生態(tài)的供應鏈基礎設施,依托數(shù)據(jù)和技術,重點布局全球物流、消費者供應鏈和智慧供應鏈。
中國外運:國資背景的跨境綜合物流龍頭,在跨境供應鏈、大宗商品物流等領域份額穩(wěn)固。
第二梯隊(挑戰(zhàn)者/細分市場龍頭):
怡亞通:國內領先的消費品供應鏈服務商,擁有深度分銷網(wǎng)絡和品牌運營能力。
象嶼股份:在大宗商品供應鏈服務領域(特別是農產(chǎn)品、金屬材料)具有強大優(yōu)勢。
中儲股份:以大宗商品倉儲物流為基礎,向供應鏈集成服務商轉型。
準時達(Jusda):源自富士康,是制造業(yè)(特別是電子行業(yè))端到端供應鏈管理的代表性企業(yè)。
* 一些在垂直領域(如汽車、醫(yī)藥、冷鏈)具有深厚積累的專業(yè)服務商,如九州通(醫(yī)藥)、海容冷鏈等。
第三梯隊(區(qū)域性/專業(yè)化服務商):
* 眾多在特定區(qū)域或特定環(huán)節(jié)(如運輸、倉儲、報關)提供專業(yè)服務的中小企業(yè)。它們靈活性高,但面臨整合壓力與轉型挑戰(zhàn)。
(注:市場份額高度分散且因統(tǒng)計口徑(如是否計入純運輸收入)不同而有差異,以上排行側重綜合供應鏈管理服務能力。)
四、企業(yè)競爭力評價模型
評價企業(yè)競爭力,可從以下五個核心維度構建模型:
- 基礎設施與網(wǎng)絡控制力:倉儲資產(chǎn)規(guī)模與布局、運輸網(wǎng)絡(尤其是干線、海外)密度與穩(wěn)定性、關鍵節(jié)點(口岸、樞紐)的控制能力。
- 技術與數(shù)字化水平:在物聯(lián)網(wǎng)(IoT)、大數(shù)據(jù)、人工智能(AI)、區(qū)塊鏈等技術的應用深度;供應鏈可視化、智能預測與決策、自動化流程的能力;自主研發(fā)投入占比。
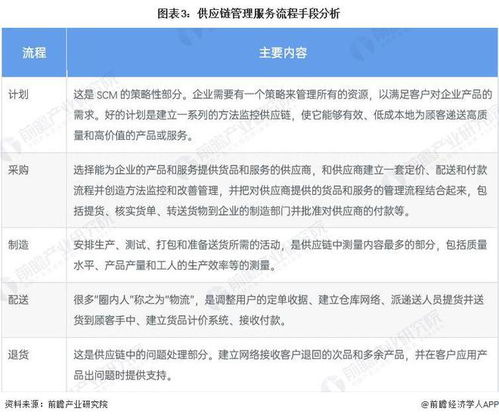
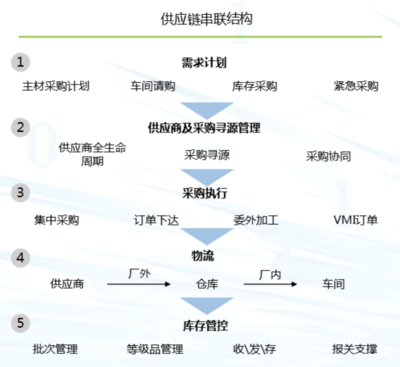
- 一體化解決方案能力:能否提供從戰(zhàn)略規(guī)劃、采購、生產(chǎn)物流、庫存管理、分銷配送到售后逆向的端到端服務;行業(yè)定制化解決方案的成熟度與案例。
- 財務穩(wěn)健性與資本運作能力:營收與利潤增長質量、現(xiàn)金流狀況、融資成本及用于網(wǎng)絡擴張與科技創(chuàng)新的資本開支能力。
- 品牌聲譽與客戶粘性:服務頭部客戶的數(shù)量與深度、品牌在特定行業(yè)的認可度、長期合作協(xié)議占比、危機應對與服務質量口碑。
五、發(fā)展趨勢與展望
- 數(shù)智化融合加速:供應鏈“數(shù)字孿生”、智能調度算法、全程可視化將成為頭部企業(yè)標配。
- 服務向價值鏈兩端延伸:前端強化與采購、產(chǎn)品設計的協(xié)同,后端深化與分銷、金融、回收的聯(lián)動。
- 綠色供應鏈成必選項:碳排放測量與管理、綠色包裝、循環(huán)物流解決方案將成為競爭力的重要組成部分。
- 全球化與本地化并重:在布局國際網(wǎng)絡以增強韌性的深耕國內產(chǎn)業(yè)帶與區(qū)域市場,構建“全球-本地”融合網(wǎng)絡。
- 行業(yè)整合持續(xù):領先企業(yè)通過并購補齊能力短板或進入新賽道,市場集中度有望在長期內逐步提升。
**:2022年的中國供應鏈管理服務行業(yè),正處于從“規(guī)模擴張”到“質量賦能”的關鍵轉折點。能夠在復雜環(huán)境中構建 “彈性、智能、可持續(xù)”** 供應鏈生態(tài)的企業(yè),將真正脫穎而出,引領行業(yè)邁向高質量發(fā)展新階段。
最新產(chǎn)品